De grote kapitaalverschuiving is begonnen
Door Rob Goudswaard, oprichter van M3SC Fund ·
De meeste beleggers voelen dat er iets verandert. De volatiliteit is hoger. Het geopolitieke toneel is onrustiger. Politiek en economie raken steeds meer met elkaar verweven. Maar wat vaak wordt gezien als ‘meer ruis’, is in onze ogen iets veel fundamentelers.
Wij zien dat we aan het begin staan van een structurele kapitaalverschuiving.
Niet een normale marktcyclus.
Niet een tijdelijke sectorrotatie.
Maar de vierde periode van kapitaalrotatie in de afgelopen eeuw.
Kapitaal beweegt weg van brede aandelenindices, en met name van de geconcentreerde techdominantie van de ‘magnificent seven’, richting goud en kritieke grondstoffen.
En dat proces is nog maar net begonnen.
Om te begrijpen wat er nu gebeurt, moeten we terugkijken. De afgelopen twee decennia vormden een bijna perfecte omgeving voor brede aandelenmarkten. Rentes daalden structureel. Liquiditeit was overvloedig. Kapitaal was goedkoop. Globalisering drukte de kosten. Inflatie bleef laag.
Het was een gouden tijdperk voor indexbeleggen.
Maar zulke perioden zijn historisch geen standaardtoestand. Het zijn uitzonderingen.
Vandaag zien we een ander landschap ontstaan. Schuldniveaus zijn structureel hoger dan ooit. Geopolitieke spanningen nemen toe. Landen herpositioneren zich strategisch. Militaire budgetten stijgen. De energietransitie versnelt. Artificial Intelligence vergroot de vraag naar energie en infrastructuur.
De wereld wordt kapitaalintensiever. Grondstoffenintensiever. Strategischer.
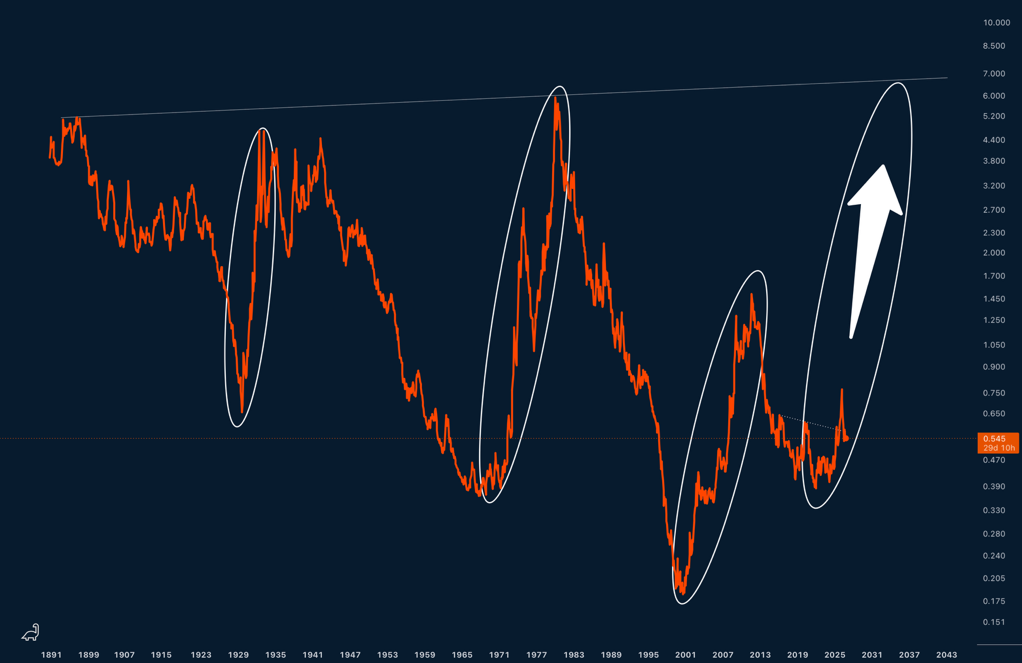
En dat heeft gevolgen voor waar rendement te vinden zal zijn. In de vorige drie perioden van kapitaalrotatie, de jaren dertig, de jaren zeventig en het begin van deze eeuw, betekende dat dalingen van de brede aandelenindices van 50 tot 80% en tegelijk stijgingen van goud, zilver en andere kritieke grondstoffen van honderden procenten.
In onze analyse kijken we niet alleen naar indexgrafieken, maar naar onderliggende verhoudingen. Een van de krachtigste signalen is de verhouding tussen goud en brede aandelen.
In de afgelopen honderd jaar is er maar een paar keer een langdurige periode geweest waarin kapitaal structureel uit brede aandelen stroomde en richting grondstoffen en monetaire metalen bewoog. Zulke perioden duurden vaak een decennium of langer.
Ze gingen gepaard met forse dalingen van de algemene aandelenindices.
En met explosieve stijgingen van goud en specifieke grondstoffensectoren.
Wij zien sterke aanwijzingen dat deze rotatie opnieuw is begonnen.
Dit is geen korte tegenbeweging in een bullmarkt. Dit is een herwaardering van reële activa tegenover financiële activa.
Goud wordt vaak gezien als een defensieve hedge. Wij zien het anders.
In een wereld waarin schulden niet meer via groei kunnen worden weggewerkt, blijft er historisch één uitweg over: financiële repressie en inflatie. Dat is geen ideologische keuze, maar een wiskundige realiteit.
Wanneer het vertrouwen in financiële systemen onder druk staat, krijgt goud opnieuw een monetaire functie.
Tegelijk zorgen geopolitieke spanningen ervoor dat centrale banken hun reserves spreiden. Vooral nu de dollar en de euro langzamerhand een geopolitiek wapen zijn geworden, versneld door bijvoorbeeld de bevriezing van Russische tegoeden na de inval in Oekraïne. Goud is daarmee een logisch instrument geworden om onder de invloed van de VS en Europa uit te komen. Het is politiek neutraal, schaars en wereldwijd geaccepteerd.
Dat is geen korte trend. Dat is een verschuiving van tientallen jaren, zoals die zich in de afgelopen honderd jaar al drie keer heeft voorgedaan.
De komende tien jaar worden gekenmerkt door vier krachtige megatrends: vergrijzing, energietransitie, geopolitieke verandering en Artificial Intelligence.
Wat deze trends gemeen hebben, is hun enorme vraag naar fysieke grondstoffen.
Elektrificatie vereist koper.
Batterijen vereisen specifieke metalen.
Kernenergie vraagt om uranium.
AI-datacenters vragen om energie, netwerken en infrastructuur.
Defensie vraagt om industriële productiecapaciteit.
Wanneer kapitaal dat beseft, verschuift het zwaartepunt van de markt.
De afgelopen jaren waren brede indices steeds sterker geconcentreerd in een klein aantal megacap-technologiebedrijven. Dat werkte fantastisch in een omgeving van lage rente en overvloedige liquiditeit.
Maar wanneer kapitaal duurder wordt en geopolitieke risico’s toenemen, worden waarderingen gevoeliger.
Wij verwachten niet dat technologie verdwijnt. Integendeel. Maar wij verwachten wel dat beleggen in de brede index niet langer vanzelfsprekend de beste allocatie is.
Selectiviteit wordt belangrijker dan spreiding.
Schaarste wordt belangrijker dan schaal.
M3SC Fund positioneert zich bewust voor deze verschuiving. Onze allocatie naar goud, zilver, kernenergie, industriële metalen en energie is geen defensieve hedge tegen een beurscorrectie.
Het is een offensieve positionering voor een nieuw regime.
Wij beleggen uitsluitend in beursgenoteerde waarden. Liquide. Zonder leverage. Zonder exotische derivaten. Zonder crypto. Wij combineren fundamentele analyse met analyse van geldstromen om niet alleen het juiste verhaal, maar ook het juiste momentum te vinden.
Strategisch gepositioneerd in een wereld die grondstoffen opnieuw waardeert.
De meeste grote kapitaalverschuivingen beginnen onopvallend. Pas wanneer de media spreken over ‘de nieuwe supercyclus’, is het grootste deel van de beweging al achter de rug.
Wij geloven dat we ons nog in het vroege stadium bevinden.
De ratio’s draaien.
De macro-omgeving kantelt.
Megatrends versterken elkaar.
Kapitaal zoekt nieuwe ankers.
Van financieel naar reëel.
Van index naar selectief.
Van overvloed naar schaarste.
Dat is geen tijdelijke rotatie.
Dat is een structurele herverdeling van kapitaal.
En wij zijn daar expliciet op gepositioneerd.
Dit artikel geeft de visie van de beheerder weer en is geen beleggingsadvies.